
Kako se sprovodi stečaj banke: nadležnost Narodne banke Srbije i uloga Agencije za osiguranje depozita
Stečaj banke razlikuje se od klasičnog stečaja privrednog društva. Saznajte koji zakon se primenjuje, šta se dešava sa depozitima, ko vodi postupak i kako firme i drugi poverioci štite svoja potraživanja.

Dr Predrag Stojković
Stečajni upravnik
Stečaj banke u pravnom sistemu Srbije: specifičnosti, postupak i zaštita deponenata
Stečaj banke predstavlja jedan od najsloženijih i najodgovornijih postupaka u finansijskom i privrednom pravu. Za razliku od opšteg stečajnog postupka koji se sprovodi nad komercijalnim privrednim društvima, stečaj banke nosi sa sobom sistemske rizike po stabilnost celokupnog finansijskog tržišta. Iz tog razloga, zakonodavac u Republici Srbiji predvideo je poseban, rigorozan i visoko specijalizovan pravni režim.
Ovaj stručni vodič detaljno analizira kako se pokreće i sprovodi stečaj nad bankom, ko njime upravlja, kakva je uloga Narodne banke Srbije i Agencije za osiguranje depozita, kako se sprovodi isplata osiguranih depozita, te po kom se redosledu namiruju ostali poverioci.
1. Pravni okvir: odnos opšteg Zakona o stečaju i posebnih zakona
Osnovna specifičnost stečaja banke ogleda se u primeni načela lex specialis derogat legi generali. Prema izričitoj odredbi opšteg Zakona o stečaju, njegove odredbe ne primenjuju se na stečajni postupak banaka i osiguravajućih organizacija, osim u pitanjima koja nisu posebno uređena posebnim zakonskim propisom.
Pravni okvir stečaja banke primarno konstituišu tri ključna zakonska akta:
Zakon o stečaju i likvidaciji banaka i društava za osiguranje – uređuje posebna pravila pokretanja postupka, organe, isplatne redove i pravne posledice stečaja banke.
Zakon o bankama – reguliše kontrolu boniteta i zakonitosti poslovanja, oduzimanje dozvole za rad, mere rane intervencije i postupak restrukturiranja banke koji prethodi potencijalnom stečaju.
Zakon o osiguranju depozita – utvrđuje obavezno osiguranje depozita, osigurane iznose, izvore finansiranja i mehanizam hitne isplate deponenata.
Supsidijerno se primenjuju pojedine opšte odredbe Zakona o stečaju privrednih društava, ali uz ključna zakonska isključenja: u stečaju banke izričito se ne primenjuju odredbe o reorganizaciji, prethodnom stečajnom postupku, skupštini poverilaca, Agenciji za licenciranje stečajnih upravnika i nacionalnim standardima koje propisuje ministarstvo privrede.
2. Pokretanje postupka: isključiva nadležnost Narodne banke Srbije
U komercijalnom stečaju postupak mogu pokrenuti poverioci ili sam dužnik. Nasuprot tome, stečaj nad bankom pokreće nadležni privredni sud isključivo na osnovu rešenja Narodne banke Srbije o ispunjenosti uslova za pokretanje postupka stečaja (ili na predlog likvidacionog upravnika ukoliko se u postupku likvidacije utvrdi da imovina banke nije dovoljna za namirenje svih poverilaca).
Prema Zakonu o stečaju i likvidaciji banaka i društava za osiguranje, Narodna banka Srbije donosi rešenje o ispunjenosti uslova za pokretanje stečaja u sledećim situacijama:
Kada je u postupku restrukturiranja banke izvršen prenos imovine i obaveza, a Narodna banka Srbije oceni da su time ispunjeni ciljevi restrukturiranja;
Kada se u toku postupka restrukturiranja utvrdi da je potrebno obezbediti dodatna sredstva za finansiranje restrukturiranja, a ova sredstva ne budu obezbeđena;
Kada Narodna banka Srbije oceni da se ciljevi restrukturiranja više ne mogu ispuniti;
Kada je banci oduzeta dozvola za rad u slučajevima predviđenim Zakonom o bankama, a restrukturiranje nije u javnom interesu ili ne postoje uslovi za njegovu primenu.
Pravna posledica i rokovi postupanja suda
Rešenje Narodne banke Srbije o ispunjenosti uslova za pokretanje postupka stečaja je konačno u upravnom postupku i postaje izvršno momentom dostavljanja nadležnom sudu. Protiv ovog rešenja može se voditi upravni spor, ali tužba ne može sprečiti niti odložiti njegovo izvršenje. Nadležni privredni sud je dužan da najkasnije prvog narednog radnog dana od prijema rešenja donese rešenje o pokretanju postupka stečaja nad bankom.
Pravne posledice pokretanja postupka stečaja nad bankom nastupaju danom isticanja oglasa o pokretanju postupka stečaja na oglasnoj tabli nadležnog privrednog suda.
3. Organi stečajnog postupka i zakonska uloga Agencije za osiguranje depozita
Organi stečajnog postupka nad bankom su:
Stečajni sudija (sudija nadležnog privrednog suda);
Stečajni upravnik;
Odbor poverilaca.
Posebno značajna specifičnost stečaja banke odnosi se na status stečajnog upravnika. Za razliku od opšteg stečaja gde se imenuje licencirano fizičko lice sa liste slučajnim odabirom, u stečaju banke funkciju stečajnog upravnika po samom zakonu vrši Agencija za osiguranje depozita (AOD).
Agencija za osiguranje depozita preuzima celokupnu imovinu i prava banke u stečaju, vrši popis imovine i sačinjava početni stečajni bilans u roku od 60 dana od preuzimanja, upravlja imovinom, utvrđuje osnovanost i visinu prijavljenih potraživanja te sprovodi postupak unovčenja imovine radi namirenja poverilaca.
Članove odbora poverilaca bira i razrešava stečajni sudija na predlog Agencije za osiguranje depozita, vodeći računa o visini potraživanja pojedinačnih poverilaca.
4. Zaštita deponenata i mehanizam osiguranih depozita do 50.000 EUR
Zaštita deponenata predstavlja temelj očuvanja poverenja u bankarski sistem. Zakon o osiguranju depozita uspostavlja obavezni sistem zaštite novčanih sredstava položenih kod banaka.
Koji su depoziti osigurani i do kog iznosa?
Agencija za osiguranje depozita osigurava depozite sledećih kategorija deponenata:
fizičkih lica;
preduzetnika;
mikro pravnih lica;
malih pravnih lica;
srednjih pravnih lica.
Osigurani iznos je utvrđen u visini do 50.000 evra po deponentu u jednoj banci (u dinarskoj protivvrednosti po zvaničnom srednjem kursu dinara prema evru koji važi na dan pokretanja postupka stečaja). Za obaveze isplate osiguranih iznosa neposredno jemči Republika Srbija.
Iz sistema osiguranja depozita zakonski su izričito isključeni depoziti velikih pravnih lica, državnih organa i organizacija, organa autonomne pokrajine i jedinica lokalne samouprave, investitora čija su sredstva zaštićena po Zakonu o tržištu kapitala, lica povezanih sa bankom, kao i depoziti koji služe kao ugovoreno sredstvo obezbeđenja (ako je potraživanje banke prema deponentu veće ili jednako iznosu tog depozita).
Postupak, valute i rokovi isplate
U slučaju otvaranja stečaja nad bankom, deponenti ne moraju podnositi stečajnu prijavu potraživanja za osigurani deo depozita do 50.000 EUR:
Obaveštavanje deponenata: U roku od 3 radna dana od donošenja rešenja suda o pokretanju stečaja, Agencija preko sredstava javnog informisanja i na svojoj internet stranici objavljuje obaveštenje o banci isplatiocu, datumu započinjanja i mestima isplate.
Brzi početak isplate: Agencija je dužna da omogući deponentima da raspolažu sredstvima do osiguranog iznosa u roku od 7 radnih dana od dana donošenja rešenja suda o pokretanju stečaja.
Valutna pravila isplate: Osigurani iznos za dinarske depozite isplaćuje se u dinarima. Za devizne depozite položene u evrima, kao i za depozite u ostalim valutama preračunate u evre po srednjem kursu na dan stečaja, osigurani iznos se isplaćuje u evrima. Ako deponent ima i dinarske i devizne depozite, isplata se vrši proporcionalno valutnoj strukturi njegovih depozita.
Banka isplatilac i rok zastarelosti: Isplatu vrši poslovna banka koju Agencija izabere u ime i za račun Fonda za osiguranje depozita. Obaveza banke isplatioca i Agencije na isplatu osiguranog iznosa prestaje istekom roka od 3 godine od dana donošenja rešenja nadležnog suda o pokretanju postupka stečaja.
Deponenti čija ukupna potraživanja od banke prelaze osigurani iznos od 50.000 EUR, razliku iznad tog iznosa ostvaruju podnošenjem prijave potraživanja u stečajnom postupku.
5. Namirenje poverilaca u stečaju banke: isplata troškova i isplatni redovi
U stečaju banke neophodno je razlikovati isplatu troškova iz člana 19. i namirenje stečajnih poverilaca po isplatnim redovima iz člana 20. Zakona o stečaju i likvidaciji banaka i društava za osiguranje.
To su dve odvojene zakonske kategorije: troškovi iz člana 19. isplaćuju se na teret stečajne mase pre namirenja stečajnih poverilaca, dok član 20. utvrđuje redosled namirenja njihovih potraživanja.
Isplata troškova član 19. Zakona
Pre namirenja stečajnih poverilaca, stečajni dužnik na teret stečajne mase, kao troškove postupka, isplaćuje:
Neisplaćene neto zarade zaposlenih u visini minimalnih zarada za poslednjih godinu dana pre otvaranja stečaja.
Neisplaćene doprinose za penzijsko i invalidsko osiguranje zaposlenih za poslednje dve godine pre otvaranja stečaja.
Mesečne zarade lica koja su u radnom odnosu kod stečajnog dužnika.
Troškove koji terete imovinu stečajnog dužnika i troškove unovčenja te imovine.
Troškove stečajnog postupka.
Određena potraživanja Agencije za osiguranje depozita i Republike Srbije: potraživanja Agencije po osnovu isplaćenih osiguranih depozita i osiguranih potraživanja u smislu propisa o zaštiti investitora, zajedno s troškovima isplate; potraživanja Agencije nastala korišćenjem sredstava Fonda za osiguranje depozita u skladu sa zakonom kojim se uređuju banke; kao i potraživanja Republike Srbije po osnovu finansiranja restrukturiranja banaka.
Druge troškove i obaveze nastale posle otvaranja stečaja.
Prema članu 19, ovi troškovi isplaćuju se mesečno, u skladu sa dinamikom priliva sredstava.
Navedene kategorije ne predstavljaju zasebne isplatne redove iz člana 20.
Isplatni redovi član 20. Zakona
Potraživanja stečajnih poverilaca banke utvrđuju se na ispitnom ročištu i namiruju se po sedam zakonom propisanih isplatnih redova, i to:
Prvi isplatni red – preostala potraživanja po osnovu osiguranih depozita
Potraživanja poverilaca koja su preostala nakon isplate osiguranih iznosa depozita u smislu Zakona o osiguranju depozita.
Drugi isplatni red – javni prihodi
Potraživanja po osnovu javnih prihoda dospela u poslednja tri meseca pre otvaranja stečaja, osim doprinosa za penzijsko i invalidsko osiguranje zaposlenih, koji su posebno obuhvaćeni članom 19.
Treći isplatni red – potraživanja Narodne banke Srbije
Potraživanja Narodne banke Srbije, uključujući i potraživanja po osnovu kredita odobrenih banci koja nisu namirena u potpunosti zbog razlike u vrednosti sredstava obezbeđenja.
Četvrti isplatni red – potraživanja po osnovu depozita
Potraživanja poverilaca po osnovu depozita, osim depozita banaka i drugih finansijskih institucija.
Peti isplatni red – potraživanja ostalih poverilaca
Potraživanja drugih poverilaca, osim poverilaca iz šestog i sedmog isplatnog reda.
Šesti isplatni red – subordinirane obaveze banke
Potraživanja poverilaca po osnovu subordiniranih obaveza banke.
Sedmi isplatni red – potraživanja poverilaca koji su i akcionari banke
Potraživanja poverilaca koji su istovremeno i akcionari banke, izuzev potraživanja po osnovu osnivačkog kapitala.
Osnivački kapital se ne namiruje u sedmom isplatnom redu, već iz eventualnog viška deobne mase, u skladu sa zakonom kojim se uređuje stečaj privrednih društava.
Zašto je redosled namirenja važan?
Poverioci nižeg isplatnog reda mogu se namiriti tek kada su namirena potraživanja poverilaca višeg reda.
Ako nema dovoljno sredstava za puno namirenje poverilaca istog isplatnog reda, primenjuje se pravilo njihovog srazmernog namirenja, shodno pravilima opšteg stečajnog prava koja se primenjuju ako posebnim zakonom nije drugačije određeno.
6. Posebne zakonske zabrane i proceduralna pravila
Postupak stečaja nad bankom karakteriše i nekoliko specifičnih zakonskih zabrana koje ga bitno razlikuju od opšteg privrednog stečaja:
1. Zabrana prodaje banke kao pravnog lica
U komercijalnom stečaju privrednih društava, česta metoda unovčenja jeste prodaja stečajnog dužnika kao pravnog lica. Međutim, član 15. Zakona o stečaju i likvidaciji banaka i društava za osiguranje propisuje izričitu zabranu:
„U postupku stečaja nad bankom, društvom za osiguranje i davaocem finansijskog lizinga nije dozvoljena prodaja stečajnog dužnika kao pravnog lica.”
Unovčenje imovine banke u stečaju sprovodi se prodajom pojedinačnih prava i imovine ili imovinskih celina.
2. Isključenje reorganizacije u stečaju
Dok privredna društva u stečaju mogu podneti plan reorganizacije radi nastavka poslovanja, u stečaju banke reorganizacija nije dozvoljena. Pitanje sanacije, prodaje akcija ili prenosa imovine i obaveze radi nastavljanja kritičnih funkcija banke rešava se isključivo u fazi restrukturiranja banke koju sprovodi Narodna banka Srbije pre otvaranja stečaja. Nakon otvaranja stečajnog postupka, cilj je isključivo unovčenje imovine i namirenje poverilaca (bankrotstvo).
3. Rokovi za prijavu potraživanja i prekid parnica
Stečajni sudija u rešenju o pokretanju stečaja određuje rok za prijavu obezbeđenih i neobezbeđenih potraživanja, koji ne može biti kraći od 30 niti duži od 90 dana od dana objavljivanja obaveštenja o pokretanju stečaja u „Službenom glasniku RS”. Prijavljivanjem potraživanja prekida se zastarelost potraživanja prema banci.
Danom otvaranja stečajnog postupka prekidaju se svi sudski i upravni postupci u odnosu na banku u stečaju. Agencija za osiguranje depozita je dužna da u roku od 6 meseci od isteka roka za prijavljivanje utvrdi osnovanost i visinu prijavljenih potraživanja, dok se ispitno ročište radi usvajanja konačne liste potraživanja održava najkasnije u roku od 60 dana nakon toga.
Zaključak i saveti za deponente i poverioce
Stečaj banke je zakonodavno precizno uređen postupak koji osigurava maksimalnu brzinu i pravnu sigurnost za fizička lica, preduzetnike i mala i srednja pravna lica kroz mehanizam osiguranih depozita do 50.000 EUR, čija isplata započinje već u roku od 7 radnih dana.
Za sve ostale poverioce i deponente sa iznosima iznad osiguranog limita, ključno je blagovremeno podnošenje uredne prijave potraživanja nadležnom privrednom sudu u propisanom roku od 30 do 90 dana, uz razumevanje zakonske hijerarhije isplatnih redova.
Za više stručnih analiza, tekstova i pravnih saveta iz oblasti stečajnog prava, pratite portal www.stecaj.rs.
Sadržaj je informativnog karaktera i ne predstavlja pravni savet. Za procenu konkretne situacije zakažite konsultacije.
Autor
Dr Predrag Stojković
Licencirani stečajni upravnik sa preko 20 godina prakse u stečaju, reorganizaciji i zaštiti vlasnika.
Povezani članci
Ko može, a ko ne može u stečaj: tumačenje člana 14 Zakona o stečaju
Ovaj tekst detaljno objašnjava ko po Zakonu o stečaju u Srbiji ne može da ide u stečaj (poput države, fondova, škola, NBS i javnih agencija), ko tada odgovara za njihove dugove (solidarno osnivači, najčešće država ili grad), kao i kakav je pravni tretman za preduzetnike, fizička lica, banke i javna preduzeća. Glavna poruka za poverioce jeste da nemogućnost odlaska u stečaj ne znači da je dug izgubljen, već da se naplata vodi putem parnice i izvršenja (često uz solidarnu odgovornost osnivača), što u praksi može doneti i brže ili potpunije namirenje u odnosu na klasičan stečajni postupak.
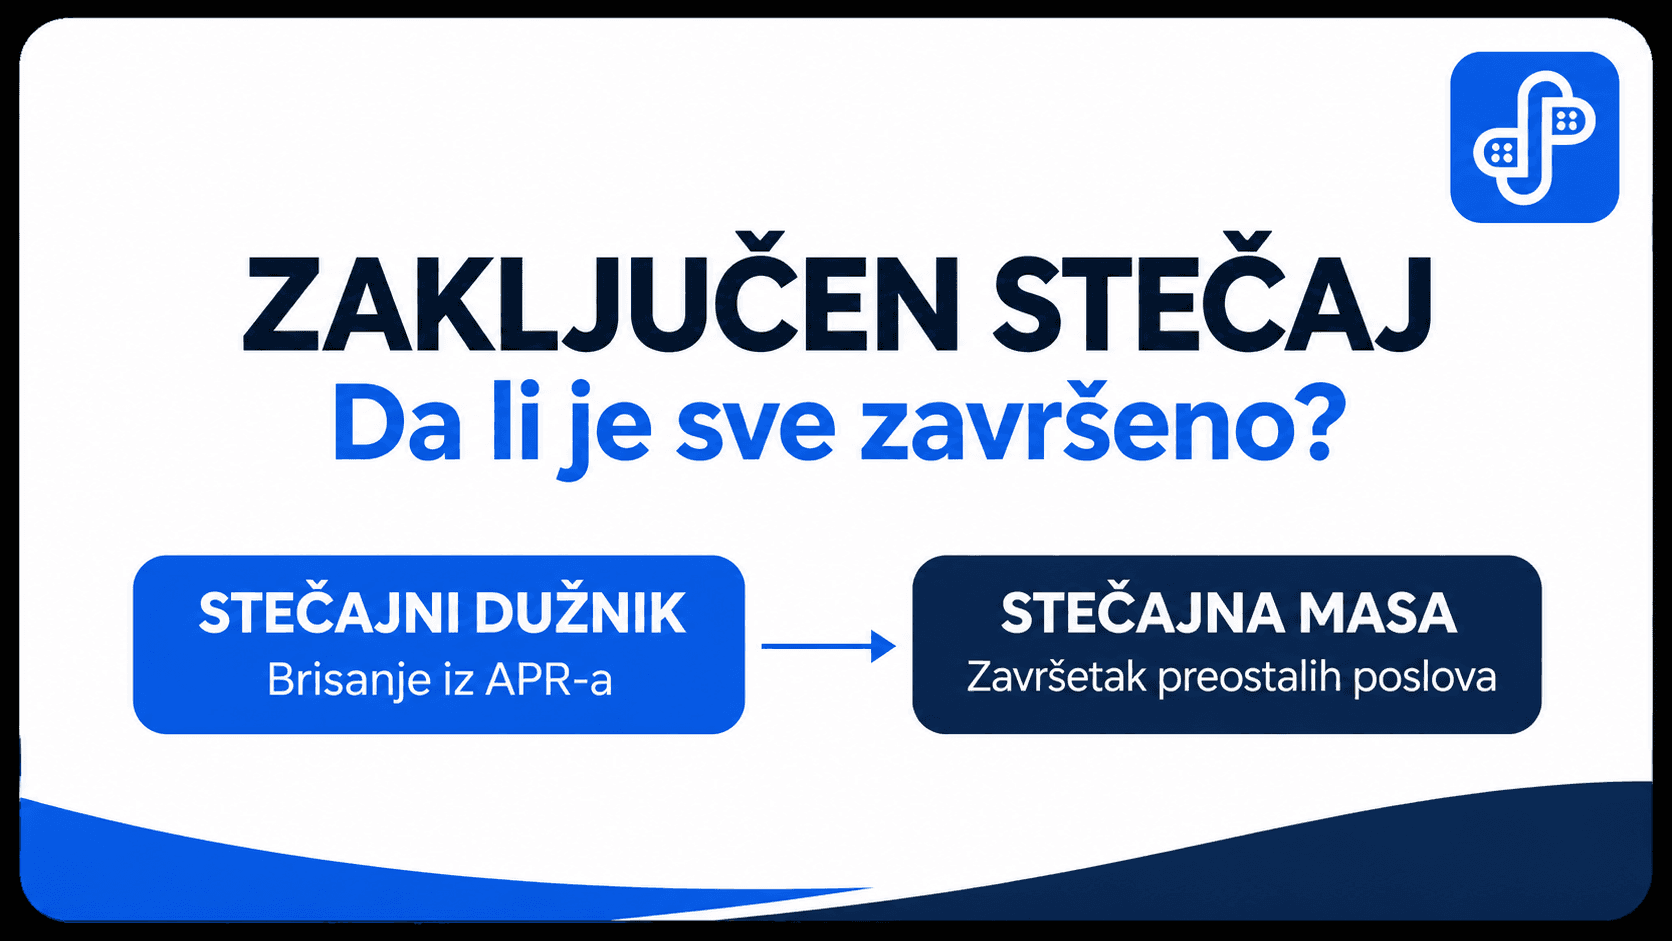
Zaključenje stečajnog postupka: kada se firma briše iz APR-a, a kada stečajna masa nastavlja da postoji
Zaključenje stečaja ne znači uvek završetak svih poslova. Saznajte kada se firma briše iz APR-a, zašto stečajna masa dobija novi matični broj i PIB i šta to znači za poverioce.
ODBOR POVERILACA u stečaju
Ko bira odbor poverilaca u stečaju, koja su njegova ovlašćenja i šta se dešava kada ga upravnik zaobiđe. Zakon i praksa.
Imate sličan problem u svojoj firmi?
Pošaljite kratak opis situacije i dobićete procenu mogućnosti, bez obaveze.
Zatražite analizu slučaja