Nepostupanje po planu reorganizacije: kada poverioci mogu da traže novi stečaj
Nepostupanje po usvojenom planu reorganizacije je stečajni razlog. Šta mogu poverioci, šta preti dužniku i kako izbeći bankrotstvo.

Dr Predrag Stojković
Stečajni upravnik
Usvojen plan nije kraj priče
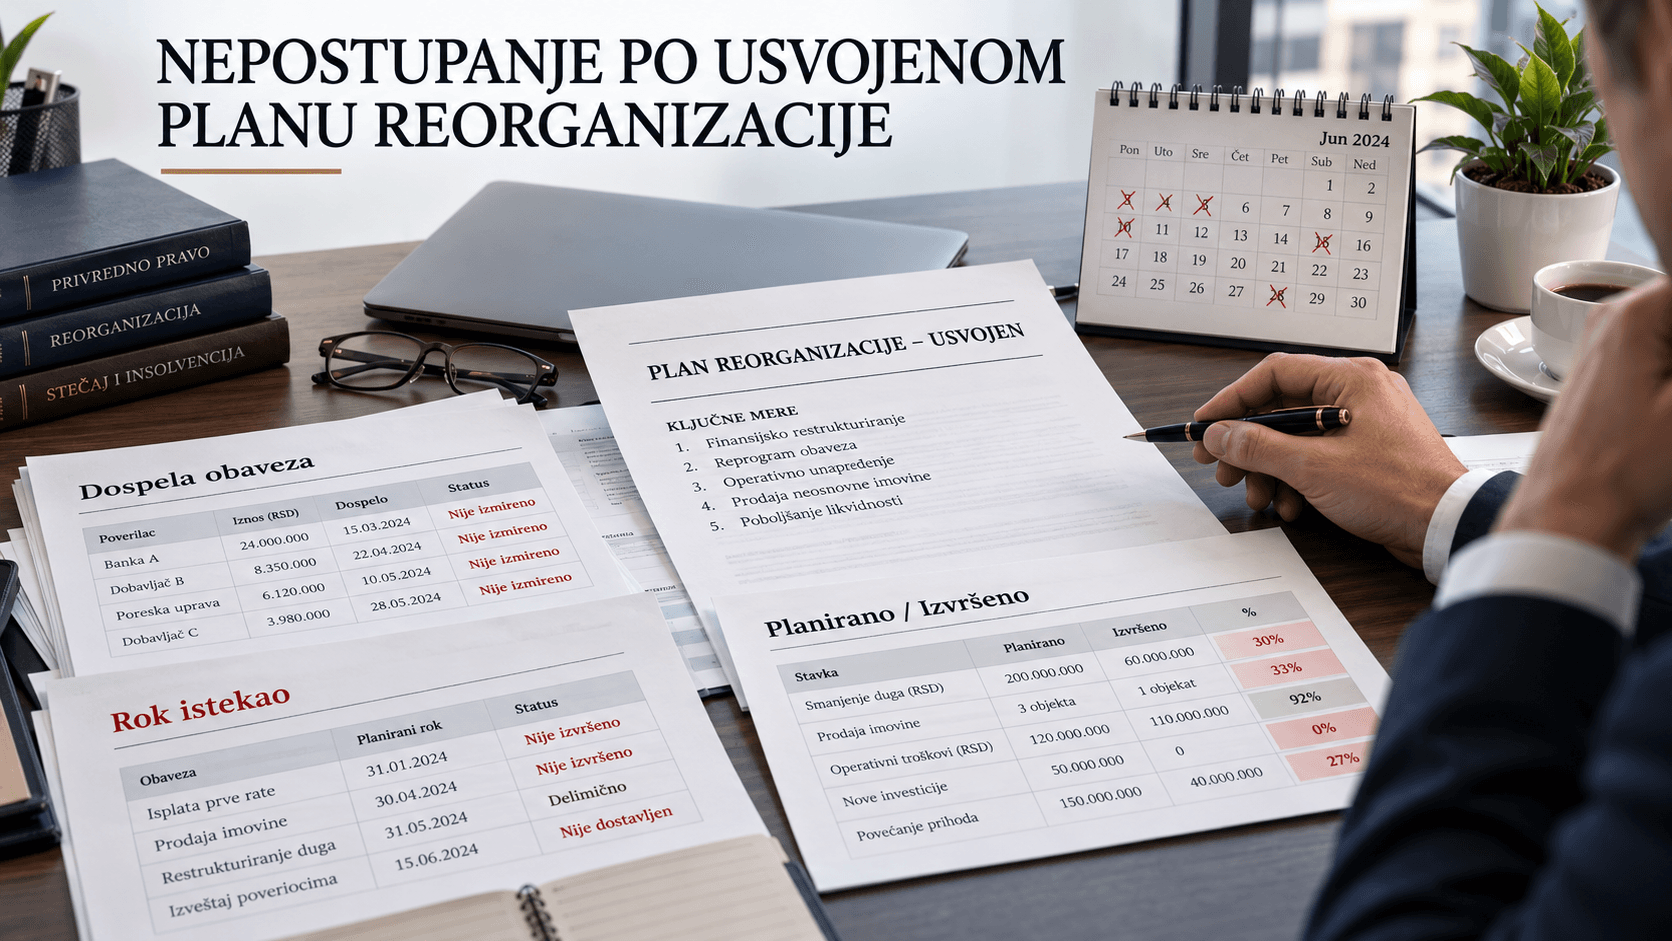
Dan kada sud potvrdi plan reorganizacije mnogim vlasnicima izgleda kao cilj. Stečaj se obustavlja, oznaka „u stečaju" nestaje iz poslovnog imena, a upravljanje se vraća društvu. Ipak, potvrđen plan je tek početak trke: to je obećanje sa datumima i iznosima koje firma mora da ispunjava, često i po više godina.
Kada se to obećanje prekrši, Zakon o stečaju ne ostavlja mnogo prostora za improvizaciju. Nepostupanje po usvojenom planu je samostalan stečajni razlog. Poverioci tada imaju dve snažne poluge: izvršenje na osnovu plana i predlog za novi stečaj, u kome o sudbini firme odlučuju poverioci.
Tema nije teorijska. Analiza unapred pripremljenih planova reorganizacije u Srbiji pokazala je da se ovaj postupak široko koristi, ali sa uglavnom lošim rezultatima, jer planovi po pravilu nisu bili izvodljivi.
U nastavku prolazimo kroz četiri pitanja:
šta zakon smatra nepostupanjem,
šta poverioci mogu da urade,
šta preti dužniku,
kako da se to spreči.
Uz to, navodimo nekoliko primera iz prakse.
Pravni okvir: plan kao novi ugovor i izvršna isprava
Zakon o stečaju poznaje dva načina sprovođenja stečaja: bankrotstvo i reorganizaciju (čl. 1). Reorganizacija znači namirenje poverilaca prema usvojenom planu, redefinisanjem dužničko-poverilačkih odnosa, statusnim promenama dužnika ili na drugi način predviđen planom.
Tri pravila objašnjavaju zašto je nepostupanje po planu tako ozbiljno:
Stečaj se obustavlja. Po pravnosnažnosti rešenja o potvrđivanju usvajanja plana, stečajni postupak se obustavlja. Upravljanje se vraća organima društva, osim ako sam plan ne predviđa drugačije.
Plan je novi ugovor. Sva potraživanja i obaveze obuhvaćene planom uređuju se isključivo prema uslovima plana, a plan se smatra novim ugovorom za namirenje potraživanja koja su u njemu navedena.
Plan je izvršna isprava. Na osnovu potvrđenog plana poverilac može direktno da traži prinudno izvršenje, bez nove parnice.
Posledica koju poverioci često potcenjuju: i onaj ko ima pravnosnažnu presudu donetu pre plana može da naplati samo ono što mu plan daje. Ako plan predviđa otpis dela duga ili duži rok otplate, presuda više ne određuje ni iznos ni dinamiku naplate. O ovim dejstvima plana detaljnije smo pisali u tekstu Plan reorganizacije kao izvršna isprava.
Šta zakon smatra nepostupanjem po planu
Član 11 Zakona o Stečaju (ZoS) propisuje četiri stečajna razloga. Četvrti obuhvata nepostupanje po usvojenom planu reorganizacije i slučaj kada je plan izdejstvovan na prevaran ili nezakonit način (čl. 11 st. 2 tač. 4). Zakon odmah daje i definiciju (čl. 11 st. 6):
„Nepostupanje po usvojenom planu reorganizacije postoji kada stečajni dužnik ne postupa po planu reorganizacije ili postupa suprotno planu reorganizacije na način kojim se bitno ugrožava sprovođenje plana reorganizacije."
Iz definicije slede dva uslova koja moraju biti ispunjena zajedno:
Radnja ili propust. Dužnik ne radi ono što plan nalaže (ne plaća rate, ne sprovodi dokapitalizaciju ili statusnu promenu) ili radi suprotno planu (otuđuje imovinu namenjenu namirenju, plaća povezanim licima mimo plana).
Bitno ugrožavanje. Odstupanje mora da ugrozi sprovođenje plana, a ne samo da izazove nezadovoljstvo pojedinog poverioca. Kratko kašnjenje sa jednom ratom, po pravilu, nije dovoljno.
Član 173 ZoS ovaj razlog razrađuje i odgovara na četiri praktična pitanja.
Kada je nepostupanje stečajni razlog
Kada dužnik ne postupa po planu ili postupa suprotno planu, ako se time bitno ugrožava sprovođenje plana ili ako je takvo postupanje, odnosno nepostupanje, samim planom utvrđeno kao stečajni razlog (čl. 173 st. 1 tač. 2).
Šta je „bitno ugrožavanje"
Zakon ovaj pojam ne prepušta slobodnoj oceni, već navodi tri posledice, od kojih je dovoljna jedna (čl. 173 st. 2):
negativno odražavanje na novčane tokove subjekta reorganizacije;
onemogućavanje subjekta reorganizacije da obavlja poslovnu delatnost;
značajno ugrožavanje interesa jedne ili više klasa poverilaca.
Treća posledica je posebno važna za poverioce: nije potrebno dokazivati da je ugrožena cela firma, dovoljno je pokazati da je ozbiljno pogođena jedna klasa.
Ko može da podnese predlog
Poverioci obuhvaćeni usvojenim planom, ali i poverioci čija su potraživanja nastala pre usvajanja plana, a planom nisu obuhvaćena (čl. 173 st. 1). Predlog može podneti i sam dužnik, jer to može zbog bilo kog stečajnog razloga iz čl. 11 st. 2 (čl. 55 st. 3).
Kako sud utvrđuje činjenice
U prethodnom stečajnom postupku stečajni sudija može angažovati stručno lice ili imenovati privremenog stečajnog upravnika da utvrdi činjenice od značaja za ocenu da li stečajni razlog postoji (čl. 173 st. 3 i 4). U praksi to znači finansijsku analizu: šta se posle potvrđivanja plana desilo sa novčanim tokovima, imovinom i plaćanjima po klasama.
Detalj koji pravi razliku pri izradi plana
Pošto plan sam može da odredi šta je stečajni razlog, dobro napisan plan sadrži jasne događaje neispunjenja:
kašnjenje duže od određenog broja dana,
neuplatu dve uzastopne rate,
otuđenje ključne imovine bez saglasnosti.
Takve klauzule štite obe strane od dugog spora oko toga šta je „bitno".
Posledice: izvršenje ili novi stečaj
Kada dužnik ne izmiri obaveze iz plana, poverilac bira između individualnog i kolektivnog puta naplate.
Izvršenje na osnovu plana
Pravni osnov: plan kao izvršna isprava, Zakon o izvršenju i obezbeđenju.
Šta se naplaćuje: samo iznos dospeo prema planu, pod uslovima plana.
Zatezna kamata: samo ako je plan predviđa; u suprotnom nova parnica.
Brzina: brže za pojedinačnog poverioca.
Glavni rizik: trka sa drugim poveriocima.
Kada ima smisla: manji, jasan dug; dužnik još ima prilive ili naplativu imovinu.
Predlog za stečaj zbog nepostupanja
Pravni osnov: čl. 11 st. 2 tač. 4, čl. 55 st. 2 i čl. 173 ZoS.
Šta se naplaćuje: kolektivno namirenje iz celokupne imovine dužnika.
Zatezna kamata: za neobezbeđena potraživanja prestaje danom otvaranja stečaja (čl. 85).
Brzina: sporije, ali obuhvata sve poverioce.
Glavni rizik: predujam troškova (čl. 59); o bankrotstvu ili novom planu odlučuju poverioci.
Kada ima smisla: sistemska docnja, rasipanje imovine, više oštećenih poverilaca.
Da li novi stečaj automatski znači bankrotstvo?
Ne uvek, i tu se često greši. Zakon obavezno bankrotstvo propisuje samo za plan izdejstvovan na prevaran ili nezakonit način: tada stečajni sudija rešenjem o otvaranju određuje da se postupak sprovodi bankrotstvom (čl. 173 st. 5).
Kod nepostupanja po planu takvog automatizma nema. Novi stečajni postupak otvara se i vodi po opštim pravilima, pa o daljem toku odlučuju poverioci. Na prvom poverilačkom ročištu poverioci sa više od 50% potraživanja mogu odlučiti da se postupak odmah nastavi bankrotstvom (čl. 36 st. 4); u suprotnom ostaje prostor za nov plan reorganizacije. Posle jednom prekršenog plana poverenje poverilaca je slabo, pa je bankrotstvo verovatan ishod, ali ga zakon ne nameće.
Koje potraživanje se prijavljuje u novom stečaju
Ovo pitanje je razrešila sudska praksa. Prema odgovoru Privrednog apelacionog suda, kada se nov stečaj otvori zbog nepostupanja po usvojenom planu, poverioci su pri ponovnom prijavljivanju vezani za osnov i visinu potraživanja iz prethodnog plana reorganizacije (Bilten PAS 2/2019, pitanja 13 i 14, str. 32; isti stav i u Biltenu PAS 4/15, str. 240, pitanja 88 i 89).
Iz tog stava slede tri pravila:
Osnov i visina iz plana. Prijavljuje se potraživanje onako kako ga je plan uredio, a ne prvobitni dug pre otpisa ili reprograma.
Zatezna kamata. Poverilac može da uveća prijavu za zakonsku zateznu kamatu na glavni dug, jer potraživanje nije plaćeno u rokovima iz plana.
Nova dospela potraživanja. Prijaviti se mogu i potraživanja koja su dospela nakon usvajanja plana.
Savet iz prakse: uz prijavu priložite plan, rešenje o potvrđivanju i dokaze o docnji. Posebno iskažite glavni dug iz plana, obračun zatezne kamate i iznose koje ste po planu već naplatili. Više o redovnom toku postupka pročitajte u vodiču kroz stečaj d.o.o.
Šta još gubi dužnik
Upravljanje. Danom otvaranja stečaja prestaju zastupnička i upravljačka prava direktora i organa društva i prelaze na stečajnog upravnika (čl. 74).
Opremu na lizing. Ako dužnik posle potvrđivanja plana ne izvršava obaveze iz ugovora o lizingu, davalac lizinga može da zahteva povraćaj državine i izvršenje na predmetu lizinga (čl. 95 st. 8).
Kontrolu nad spornim potraživanjima. Za poverioca čije je potraživanje sporno, plan nije izvršna isprava; on dokazuje potraživanje u parnici, ali namirenje traži pod uslovima klase kojoj bi pripadao.
Primeri iz prakse
Primeri su sastavljeni prema tipičnim situacijama iz stečajne prakse.
1. Hala koja je „nestala" iz plana
Privredno društvo iz metaloprerade usvojilo je unapred pripremljeni plan. Banka kao razlučni poverilac trebalo je da se namiri iz prodaje proizvodne hale u roku od 12 meseci, a ostatak je išao klasi poverilaca. Osam meseci kasnije vlasnik je halu prodao povezanom licu po ceni znatno ispod procene, a novac je potrošen na tekuće troškove.
Nijedna rata nije kasnila, ali je izvor namirenja nestao. To je klasičan primer postupanja suprotno planu koje bitno ugrožava njegovo sprovođenje. Banka je podnela predlog za stečaj, a u novom postupku stečajni upravnik je razmatrao i pobijanje te prodaje.
Pouka: nepostupanje po planu nije samo neplaćanje.
2. Tri rate i dva puta naplate
Trgovinsko društvo imalo je plan otplate na pet godina, u kvartalnim ratama. Posle 18 meseci kasnilo je tri uzastopne rate. Manji dobavljač podneo je predlog za izvršenje na osnovu plana i naplatio dospeli iznos dok je dužnik još imao prilive. Banka sa višestruko većim potraživanjem procenila je da pojedinačno izvršenje ne rešava problem i podnela je predlog za stečaj, koji je otvoren; na prvom poverilačkom ročištu poverioci su glasali za bankrotstvo.
Pouka: izbor puta zavisi od veličine potraživanja i stanja imovine, a trka poverilaca je realna.
3. Kamata koje nema u planu
Poverilac je očekivao zateznu kamatu za svaku zakasnelu ratu. Plan je nije predviđao, pa je izvršni sud dozvolio izvršenje samo za iznos iz plana. Za kamatu i eventualnu štetu poverilac je morao da vodi novu parnicu, što odgovara stavu iznetom u stručnoj literaturi.
Pouka: plan se čita pre glasanja, a ne posle prve propuštene rate.
4. Kamioni koji su otišli lizing kući
Transportna firma je planom predvidela nastavak korišćenja vozila na lizing i uredno plaćanje lizing naknada. Posle dva meseca rate su stale. Davalac lizinga zahtevao je povraćaj vozila, što zakon dozvoljava (čl. 95 st. 8). Bez flote, firma više nije mogla da ostvaruje prihod iz kog je plan trebalo da se finansira.
Pouka: pojedinačna docnja prema ključnom ugovornom partneru može da sruši ceo plan.
Kontrolna lista: kako da plan ne postane stečajni razlog
Ako ste dužnik
Zasnivajte plan na konzervativnoj projekciji novčanih tokova, sa rezervom likvidnosti za lošiji scenario.
Unesite u plan jasne događaje neispunjenja i rok za otklanjanje docnje, da „bitno ugrožavanje" ne bi zavisilo od tumačenja.
Ne raspolažite imovinom koju plan vezuje za namirenje bez saglasnosti koju plan predviđa.
Plaćajte uredno i tekuće obaveze: nova docnja prema dobavljačima ili državi otvara put drugim stečajnim razlozima iz čl. 11.
Izveštavajte poverioce redovno, na primer kvartalno, o izvršenju plana.
Kod prvih znakova problema razgovarajte sa ključnim poveriocima pre nego što oni podnesu predlog. Zakon dužniku omogućava da i pre i posle isteka roka za sprovođenje plana podnese predlog za stečaj po novom unapred pripremljenom planu, ali novi plan mora biti realniji od prethodnog.
Ako ste poverilac
Pre glasanja proverite izvodljivost plana i da li sadrži zateznu kamatu za kašnjenje i događaje neispunjenja.
Vodite evidenciju rokova iz plana i dokumentujte svaku docnju: opomene, izvode, prepisku.
Za svaku docnju procenite put: izvršenje za dospeli iznos ili predlog za stečaj, u zavisnosti od imovine dužnika i ponašanja ostalih poverilaca.
Reagujte odmah ako dužnik raspolaže imovinom suprotno planu; svaki dan smanjuje masu iz koje ćete se namiriti.
Za predlog za stečaj računajte na predujam troškova (čl. 59 st. 2).
Najčešća pitanja
Da li svako kašnjenje sa ratom znači stečaj?
Ne. Zakon traži da odstupanje bitno ugrožava sprovođenje plana, osim ako se u samom planu, određeno kašnjenje ne definiše kao stečajni razlog.
Mogu li odmah da pokrenem izvršenje?
Da, za potraživanje koje je dospelo prema planu. Potvrđen plan je izvršna isprava, pa nova parnica nije potrebna.
Imam pravnosnažnu presudu od ranije. Šta sada važi?
Važe uslovi plana. Možete naplatiti samo iznos i u rokovima koje plan predviđa za vašu klasu.
Da li novi stečaj automatski znači bankrotstvo?
Samo ako je plan izdejstvovan prevarom ili na nezakonit način (čl. 173 st. 5). Kod nepostupanja po planu o bankrotstvu odlučuju poverioci u novom postupku, po opštim pravilima.
Moje potraživanje nije obuhvaćeno planom. Mogu li da tražim stečaj?
Da, ako je potraživanje nastalo pre usvajanja plana (čl. 173 st. 1).
Šta ako je plan izdejstvovan prevarom?
To je poseban stečajni razlog (čl. 11 st. 2 tač. 4 i čl. 173 st. 1 tač. 1). Ako ga sud utvrdi, rešenjem o otvaranju obavezno određuje bankrotstvo (čl. 173 st. 5).
Može li dužnik dobiti još jednu šansu?
Zakon dozvoljava dužniku da podnese predlog za stečaj po novom unapred pripremljenom planu, i pre i posle isteka roka za sprovođenje postojećeg. Poverioci će, međutim, za drugi plan glasati samo ako je ubedljivo realniji od prvog.
Zaključak: plan je obaveza, ne predah
Potvrđen plan reorganizacije menja sve dužničko-poverilačke odnose koje obuhvata i daje poveriocima izvršnu ispravu u ruke. Kada ga dužnik ne poštuje na način koji bitno ugrožava njegovo sprovođenje, otvara se put ka novom stečajnom postupku, u kome poverioci, a ne vlasnici, odlučuju da li firma dobija drugu šansu.
Zato se plan pravi za najgori realan scenario, a ne za najbolji. Za dužnika to znači konzervativne projekcije i jasne klauzule; za poverioca, pažljivo čitanje plana pre glasanja i brzu reakciju na prvu ozbiljnu docnju.
Ako vaša firma ima usvojen plan, a neka rata već visi, razgovarajmo pre nego što to umesto vas učini poverilac. Isto važi i ako ste poverilac koji procenjuje da li je bolje izvršenje ili predlog za stečaj. Pišite nam preko stranice za kontakt na stecaj.rs.
Ne zatvaram Vašu firmu. Pomažem Vam da donesete odluke zbog kojih ćete mirnije spavati.
Sadržaj je informativnog karaktera i ne predstavlja pravni savet. Za procenu konkretne situacije zakažite konsultacije.
Autor
Dr Predrag Stojković
Licencirani stečajni upravnik sa preko 20 godina prakse u stečaju, reorganizaciji i zaštiti vlasnika.
Povezani članci
ODBOR POVERILACA u stečaju
Ko bira odbor poverilaca u stečaju, koja su njegova ovlašćenja i šta se dešava kada ga upravnik zaobiđe. Zakon i praksa.
Koliko traje stečaj u Srbiji?
Saznajte od čega zaista zavisi koliko traje stečajni postupak u Srbiji, zašto statistika nije dovoljna za procenu konkretnog slučaja i kako dobra priprema firme može značajno uticati na tok postupka.
Šta znači kada je firma u likvidaciji
Šta znači kada je firma „u likvidaciji“, ko pokreće postupak, koji su ključni rokovi i kakva je odgovornost vlasnika? Saznajte kada je likvidacija pravi put, a kada firma mora u stečaj
Imate sličan problem u svojoj firmi?
Pošaljite kratak opis situacije i dobićete procenu mogućnosti, bez obaveze.
Zatražite analizu slučaja